Em operação imobiliária relevante, o risco do ITBI não está na definição do tributo, mas no momento em que ele trava o fechamento, distorce o caixa ou cria passivo evitável. Para empresários, CFOs, contadores e advogados de empresas, o ponto central é tratar esse imposto como tema de estruturação contratual e de compliance, não como mera guia municipal. Na leitura de Márcio Miranda Maia, o custo real aparece quando base de cálculo, cronograma de registro e reorganização societária são tratados tarde demais.
"Quem deixa o ITBI para o cartório já perdeu poder de negociação, porque o imposto vira urgência operacional e deixa de ser variável de planejamento", comenta Márcio Miranda Maia.
Destaques que mudam a decisão da empresa
- O ITBI é municipal, incide na transmissão onerosa inter vivos e continua existindo fora da lógica de IBS e CBS.
- O fato gerador se relaciona à transferência da propriedade, ponto que afeta o timing do pagamento e o desenho do fechamento.
- A base de cálculo virou foco de litígio: valor de referência unilateral do município não resolve sozinho a discussão.
- Integralização de capital, M&A imobiliário e cessão de direitos exigem análise específica, porque a contingência surge na modelagem.
- O gestor deve validar lei municipal, documentação do preço e estratégia de registro antes de assinar o closing.
O imposto continua fora da reforma e segue pesando no caixa
O ITBI permanece como imposto municipal sobre transmissão onerosa de bens imóveis e de direitos a eles relativos, conforme o artigo 156 da Constituição Federal. O Código Tributário Nacional detalha o fato gerador e a base de cálculo nos artigos 35 e 38 do CTN. Na prática, isso significa que a reforma tributária não elimina esse custo das operações patrimoniais da empresa.
Márcio Maia observa que o erro recorrente é olhar apenas a alíquota. O efeito financeiro relevante aparece na soma entre imposto, registro, eventuais discussões administrativas e atraso de desembolso. Em aquisição de imóvel para expansão, centro logístico, sale and leaseback ou reorganização patrimonial, o tributo altera retorno projetado, preço de compra e cronograma de integralização do ativo.
Quando o ITBI nasce de fato na operação
O entendimento mais seguro hoje é que a cobrança se vincula à transferência da propriedade imobiliária, efetivada com o registro. O próprio STF reafirmou esse entendimento no Tema 1124, ao destacar que promessa de compra e venda, por si só, não equivale à transmissão da propriedade. Para a empresa, isso muda a ordem das providências e ajuda a evitar cobrança antecipada sem base adequada.
Isso não elimina a pressão operacional. Em muitas praças, a guia é exigida como etapa prática do fechamento e do registro, o que empurra o desembolso para antes da plena consolidação negocial. Por isso, o gestor financeiro precisa casar condição suspensiva, pagamento, escritura e protocolo registral no mesmo fluxo documental.
"A pergunta certa não é se o município emite a guia cedo, mas se a estrutura do negócio suporta pagar cedo sem perder margem nem assumir risco jurídico desnecessário", avalia Márcio Miranda Maia.
A base de cálculo é onde mora a maior parte do contencioso
O principal foco de litígio está na base de cálculo. No Tema 1113, o STJ firmou entendimento relevante sobre a base do ITBI: ela deve refletir o valor de mercado do imóvel transmitido, o valor da transação declarado pelo contribuinte tem presunção de legitimidade e o município não pode arbitrar previamente um valor de referência de forma unilateral como piso automático. Esse ponto interessa diretamente a empresas que compram ativos de alto valor ou fazem aportes com avaliação robusta.
Se a prefeitura aplica valor de referência acima do preço efetivo do negócio, o efeito prático é imediato: aumenta o imposto, comprime caixa e pode distorcer a taxa interna de retorno da operação. Além disso, a empresa assume o custo de discutir depois o que poderia ter sido prevenido antes, com laudo, memória de cálculo e governança documental.
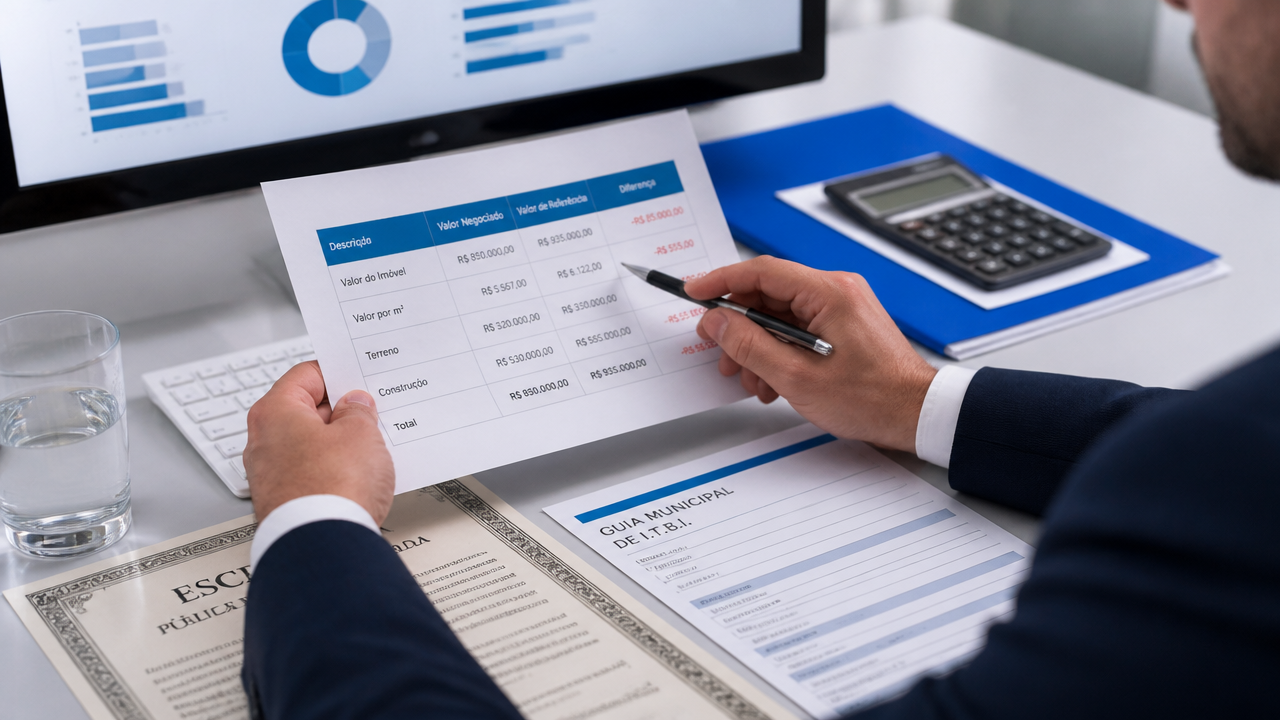
Márcio Maia alerta que aceitar a base inflada por conveniência operacional costuma sair caro. O pagamento pode resolver o protocolo imediato, mas abre espaço para desembolso indevido, provisão contábil e discussão de recuperação de valores, nem sempre simples no tempo da empresa.
Integralização de capital ainda exige cautela redobrada
Integralizar imóvel no capital social nem sempre significa neutralidade automática. A Constituição prevê hipótese de imunidade em certas transmissões para integralização, mas o alcance dessa proteção segue gerando disputa em operações com atividade imobiliária. Em setembro de 2026, o STF ainda discutia o Tema 1.348, o que recomenda cautela máxima em reorganizações que dependam dessa tese.
Para médias e grandes empresas, isso afeta holding patrimonial, segregação de ativos, garantia em financiamentos e operações preparatórias para M&A. Sem tese fechada, afirmar imunidade como dado consumado é erro de governança. O adequado é mapear o risco por município, revisar precedentes aplicáveis e precificar cenários no fluxo da operação.
É possível transferir imóvel sem pagar o imposto
Em alguns casos, sim, mas apenas quando há base legal clara para imunidade, isenção local ou não incidência. O problema é que muitas estruturas são montadas com leitura simplificada, enquanto a realidade municipal, registral e jurisprudencial é mais dura. Para empresa, o custo do equívoco não é apenas o tributo: envolve atraso no registro, multa, juros, contingência e discussão com auditoria.
Márcio Miranda Maia defende uma lógica de prova, não de aposta. Se a operação pretende afastar a cobrança, a documentação precisa nascer pronta para fiscalização: ato societário coerente, avaliação consistente, justificativa negocial e cronologia compatível com a tese. Sem isso, a empresa troca um imposto previsível por um litígio caro.
O que o gestor deve revisar antes de fechar a operação
O melhor momento para tratar o imposto é antes da assinatura final. Quando a diligência tributária entra cedo, a empresa ganha espaço para negociar preço, ajustar cláusulas e prever caixa. Quando entra tarde, o tributo aparece como urgência e reduz margem de manobra.
- Confirmar a hipótese de incidência ou de imunidade aplicável ao negócio concreto.
- Revisar a lei municipal do imóvel, incluindo alíquota, procedimento e documentos exigidos.
- Validar o valor da transação com suporte documental, laudo e racional econômico.
- Compatibilizar escritura, pagamento, registro e condições de closing no cronograma.
- Definir, antes do protocolo, a estratégia para contestar base inflada ou exigência indevida.
"Em operação imobiliária corporativa, o ITBI deve entrar na planilha de negociação e no checklist de compliance ao mesmo tempo", recomenda Márcio Maia. Esse é o ponto que separa custo administrável de passivo evitável.
Perguntas frequentes
O que é o ITBI e quanto custa?
ITBI é o imposto municipal cobrado na transmissão onerosa de imóveis e de certos direitos ligados a essa transmissão. O custo varia conforme a lei de cada município, com alíquota e base de cálculo próprias. Em operações empresariais, o ponto crítico não é só a alíquota, mas o critério usado para avaliar o imóvel.
Qual é a diferença entre ITBI e IPTU?
IPTU é um imposto recorrente sobre a propriedade, cobrado anualmente pelo município. ITBI é um imposto de evento, exigido quando há transmissão onerosa do imóvel ou de direitos relacionados. Para a empresa, a diferença prática é simples: IPTU pesa na manutenção do ativo; ITBI afeta a entrada, a reorganização ou a saída do investimento.
É preciso pagar o ITBI para fazer a escritura?
Em regra, o imposto se conecta à transferência efetiva da propriedade, que se aperfeiçoa com o registro imobiliário. Na prática, muitos cartórios e prefeituras exigem a guia paga antes de concluir etapas do negócio. Por isso, a empresa precisa tratar o calendário do ITBI como item de fechamento da operação, não como detalhe administrativo.
É possível transferir um imóvel sem pagar ITBI?
Nem sempre. Há hipóteses constitucionais de imunidade e discussões judiciais relevantes, especialmente em integralização de capital e reorganizações societárias. Fora dessas situações, o custo costuma ser obrigatório. O erro está em presumir dispensa sem revisar o enquadramento jurídico e documental da operação, porque isso gera autuação, atraso de registro e contingência.
Como conseguir diminuir o valor do ITBI?
O caminho legítimo não é subdeclarar preço nem aceitar valor arbitrado sem reação técnica. O que reduz custo indevido é revisar a base de cálculo, confrontar a lei municipal com o entendimento do STJ e documentar o valor real da operação. Em alguns casos, também faz sentido discutir imunidade, isenção local ou repetição do indébito.